Assurance dommage ouvrage extension : combien, quoi couvrir ?
Pour une extension, comptez 2,3 à 4 % du coût des travaux, 2 200 € au minimum. Ajoutez la garantie des existants : sans elle, la maison d’origine n’est pas couverte.
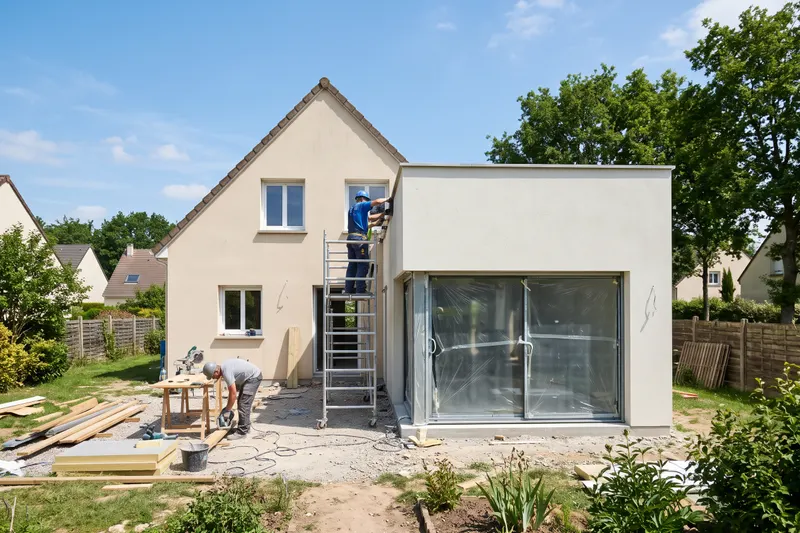
Exemples de prix pour une extension
La prime se calcule sur le coût de l’extension. <strong>En dessous d’environ 80 000 €, c’est le minimum de prime qui la fixe.</strong>
Petite extension de plain-pied, une entreprise
40 000 € de travaux
2 200 € – 3 500 €
Plutôt bas de fourchetteExtension accolée sur ses propres fondations
60 000 € de travaux
2 200 € – 3 500 €
Plutôt bas de fourchetteExtension avec ouverture dans un mur porteur
80 000 € de travaux
2 200 € – 3 500 €
Milieu de fourchetteSurélévation portée par les murs existants
120 000 € de travaux
2 800 € – 4 800 €
Plutôt haut, ou refus
Ordres de grandeur du marché, hors garantie des existants : comptez environ 10 à 25 % de prime en plus, sur devis.
Ce qui fait varier le prix d’une extension
L’appui sur l’existant
Fondations propres, extension accolée ou surélévation : plus le neuf s’appuie sur l’ancien, plus l’assureur examine.
L’état de la maison
Âge, murs porteurs, fissures déjà visibles : un diagnostic de structure lève souvent les réserves.
La jonction neuf-ancien
Raccord de toiture, étanchéité, mur porteur ouvert : c’est là que naissent la plupart des désordres.
La valeur des existants
La garantie des existants se règle sur la valeur déclarée de la maison d’origine. Elle pèse sur le total.
Extension, surélévation, véranda : ce qui change
Le type d’agrandissement décide de l’obligation et du poids de la garantie des existants.
Extension, surélévation, véranda fondée
Ouvrage neuf : la DO est obligatoire. La garantie des existants s’impose dès que le neuf touche l’ancien.
Combles aménagés, garage transformé
Obligatoire si la charpente, un plancher ou le clos et couvert sont touchés. Sinon, à apprécier au cas par cas.
Structure légère sans fondation
Abri posé, pergola non fondée : en général pas un ouvrage, donc pas de DO. Faites qualifier en cas de doute.
Obtenez le prix de votre dommage ouvrage extension
Décrivez votre extension et votre maison en 1 minute. On vous revient avec un prix, existants compris.
Obtenir mon prix
Comment bien assurer votre extension
Le risque d’une extension se loge à la jonction avec la maison. Avant de demander un prix :
- Demandez la garantie des existants dès que l’extension s’appuie sur la maison.
- Photographiez la maison avant travaux : façades, fissures, toiture au raccord.
- Décrivez la jonction dans le dossier : raccord de toiture, étanchéité, reprise de mur.
- Déclarez une valeur réaliste pour la partie ancienne, ni trop basse ni gonflée.
Les pièges à éviter
Croire la maison entière couverte
Sans l’option existants, seule l’extension est garantie. Relisez les conditions particulières.
Sous-évaluer la partie ancienne
Une valeur trop basse fait baisser la prime, et le montant indemnisé avec.
Oublier la DO pour une petite extension
Aucun seuil de surface ne l’écarte. À la revente dans les dix ans, le notaire signale son absence.
Vos questions sur le prix
La dommage ouvrage est-elle obligatoire pour une extension de maison ?
+
Combien coûte une dommage ouvrage pour une extension ?
+
La DO d’une extension couvre-t-elle la maison existante ?
+
Qu’est-ce qui ne rentre pas dans la garantie décennale ?
+
Quelle est la durée de garantie d’une assurance dommages-ouvrage ?
+
Comment obtenir une dommage ouvrage pour une extension ?
+
Le prix selon votre situation
Comparez les assurances dommage ouvrage en 1 min
Gratuit, sans engagement, réponse sous 24 h.
Obtenir mon prixVotre demande de dommage ouvrage
- Projet
- Construction neuve
- Coût des travaux
- 220 000 €
- Qui construit
- Constructeur CCMI
- Ouverture du chantier
- dans 6 semaines