Dommage ouvrage : qui doit la souscrire, et quand ?
La dommage ouvrage incombe au maître d'ouvrage (particulier, SCI, promoteur, copropriété), avant l'ouverture du chantier. Qui est concerné, quand agir.
- Guide pratique
- 8 min de lecture
- Mis à jour le 25/09/2026
- L242-1
- article du Code des assurances : souscription avant l'ouverture du chantier
- 2 à 4 sem.
- marge prudente entre la demande de devis et le démarrage des travaux
- 1 an
- après la réception : prise d'effet de la dommage ouvrage
- 10e année
- fin de la couverture dommage ouvrage après la réception
Le moment où l'on souscrit une assurance dommage ouvrage (DO) n'est pas laissé au hasard : la loi fixe une échéance précise. Souscrire trop tard, c'est risquer une surprime, un refus d'assureur, voire l'impossibilité totale de couvrir le projet.
Ce guide explique qui doit souscrire, quand le faire, pourquoi anticiper, ce qu'il se passe si l'on s'y prend en cours de chantier, et comment construire un calendrier réaliste.
Qui doit souscrire : le maître d'ouvrage
L'obligation pèse sur le maître d'ouvrage : la personne, physique ou morale, qui commande les travaux et pour qui l'ouvrage est construit. C'est ce que pose l'article L242-1 du Code des assurances, issu de la loi Spinetta du 4 janvier 1978.
Le texte vise toute personne qui fait réaliser des travaux de construction en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire. Elle souscrit pour son compte ou pour celui des propriétaires successifs.
Le maître d'ouvrage ne se confond pas avec :
- le maître d'œuvre (architecte, bureau d'études), qui conçoit et dirige le chantier sans le commander pour son propre compte ;
- les constructeurs (entreprises, artisans), tenus de leur côté à l'assurance de responsabilité décennale, une garantie distincte.
Il faut aussi distinguer qui est légalement tenu de souscrire (toujours le maître d'ouvrage) et qui peut s'en charger matériellement : constructeur en CCMI, administrateur de biens, syndic, gérant de SCI ou courtier mandaté.
Ces intermédiaires agissent comme mandataires. La responsabilité de voir l'assurance effectivement souscrite, avant l'ouverture du chantier, reste celle du maître d'ouvrage.
Qui souscrit, cas par cas
Le tableau ci-dessous récapitule les principaux profils et qui porte l'obligation de souscrire.
| Situation | Qui doit souscrire ? | Précision |
|---|---|---|
| Particulier qui fait construire | Le particulier (maître d'ouvrage) | Obligation pleine et entière, avant l'ouverture du chantier. |
| Construction en CCMI | Le particulier maître d'ouvrage | Le constructeur peut la souscrire pour son compte, mais l'obligation reste sur le maître d'ouvrage. |
| SCI qui fait bâtir ou rénover | La SCI (personne morale propriétaire) | Le gérant souscrit au nom de la société. |
| Promoteur immobilier (VEFA) | Le promoteur (vendeur de l'ouvrage) | Souscrit pour le compte des acquéreurs, propriétaires successifs. |
| Marchand de biens qui rénove pour revendre | Le marchand de biens (vendeur) | Souscrit pour son compte et celui de l'acheteur futur. |
| Copropriété (travaux sur parties communes) | Le syndicat des copropriétaires | Le syndic souscrit comme mandataire, après vote en assemblée générale. |
| Vendeur d'un bien construit depuis moins de 10 ans | Le vendeur s'il a réalisé des travaux relevant de la DO | L'attestation doit être annexée à l'acte de vente. |
Le cas du CCMI
En contrat de construction de maison individuelle (loi de 1990), le constructeur souscrit très souvent la DO pour le compte de son client, parfois dans un contrat global. Juridiquement, l'obligation continue de peser sur le maître d'ouvrage.
Vérifiez donc que l'attestation vous est bien remise, et que les lots réservés que vous gardez à votre charge sont couverts, le cas échéant par une DO complémentaire.
Les exceptions prévues par la loi
L'article L242-1 dispense de l'obligation certains maîtres d'ouvrage, notamment :
- les personnes morales de droit public (État, collectivités) ;
- les personnes morales assurant la maîtrise d'ouvrage dans le cadre de certains contrats publics ;
- certaines personnes morales d'une taille importante qui font construire pour un usage autre que l'habitation, au-delà des seuils prévus par les textes.
Pour un projet d'habitation porté par un particulier, une SCI familiale ou une copropriété, l'obligation s'applique pleinement.
Le bon moment : avant l'ouverture du chantier
L'article L242-1 du Code des assurances est sans ambiguïté : le maître d'ouvrage doit souscrire l'assurance dommage ouvrage avant l'ouverture du chantier.
L'ouverture du chantier correspond au début effectif des travaux. Sur le plan administratif, elle se matérialise par la déclaration d'ouverture de chantier (DOC, parfois appelée DROC), déposée en mairie lorsque le projet a fait l'objet d'un permis de construire.
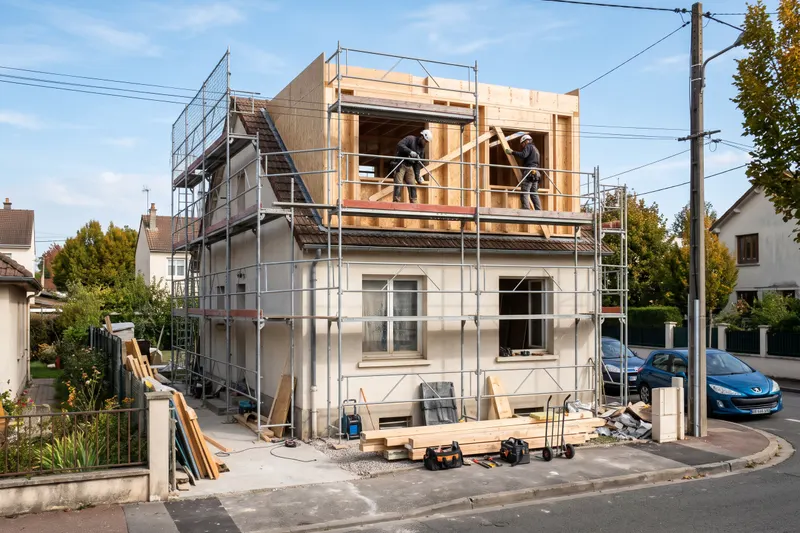
En pratique, le démarrage des travaux s'apprécie dès les premières interventions sur le terrain : installation de palissades, livraison de matériaux, arrivée des engins, premiers terrassements.
Le meilleur moment pour engager la démarche se situe donc dès que le projet et les intervenants sont connus, sans attendre le tout dernier moment.
Concrètement, une fois le permis obtenu, les entreprises retenues et l'étude de sol disponible, le maître d'ouvrage dispose de tous les éléments pour constituer son dossier et obtenir un contrat avant que la première pelleteuse n'entre sur le terrain.
Pourquoi anticiper la souscription
Anticiper n'est pas seulement une précaution de confort : c'est ce qui permet de réunir un dossier complet et d'obtenir des conditions correctes. La constitution du dossier prend du temps, car l'assureur a besoin d'évaluer le risque avant de s'engager.
Le dossier à constituer
Selon la nature du projet, l'assureur réclame généralement tout ou partie des pièces suivantes :
- Le permis de construire et les plans de l'ouvrage.
- L'étude de sol (étude géotechnique), souvent déterminante pour apprécier le risque.
- Les attestations d'assurance décennale des entreprises qui interviennent sur le chantier.
- Le descriptif technique des travaux et le montant prévisionnel de la construction.
- Le cas échéant, l'intervention d'un maître d'œuvre ou d'un bureau d'études techniques.
Rassembler ces documents demande de coordonner plusieurs intervenants. Plus le dossier est complet et solide, plus l'assureur est en mesure d'accepter le risque et de proposer des conditions raisonnables.
Un dossier incomplet ou transmis à la hâte expose, au contraire, à des demandes de pièces complémentaires qui rallongent les délais.
Le délai pour obtenir un contrat
Entre la première demande de devis et la signature du contrat, le délai varie selon la complexité du projet : de quelques jours pour un dossier simple et complet, à plusieurs semaines lorsque l'assureur sollicite des pièces supplémentaires ou une expertise.
Pour un projet courant, prévoir une marge de deux à quatre semaines avant le démarrage des travaux est un repère prudent. Comparer plusieurs offres demande lui aussi du temps : c'est une raison supplémentaire de s'y prendre tôt.
Souscrire en cours de chantier ou après la réception
En cours de chantier
Souscrire une DO alors que le chantier a déjà démarré reste parfois possible, mais devient nettement plus difficile. Les assureurs sont réticents à couvrir un ouvrage dont ils n'ont pas pu apprécier le risque dès l'origine.
Lorsqu'ils acceptent, c'est généralement au prix d'une surprime, d'une expertise préalable des travaux déjà réalisés, voire d'exclusions sur les parties d'ouvrage déjà exécutées. La fenêtre se referme à mesure que le chantier avance.
Après la réception des travaux
Une fois la réception prononcée, souscrire une assurance dommage ouvrage devient en principe impossible : l'objet même de la garantie est de couvrir un ouvrage dont les conditions de réalisation ont pu être contrôlées avant et pendant le chantier.
Le maître d'ouvrage qui n'a pas souscrit se retrouve alors sans préfinancement en cas de désordre de nature décennale, et devra engager des démarches longues et coûteuses pour faire reconnaître les responsabilités.
Cette situation pose aussi la question de la rétroactivité : peut-on encore se couvrir une fois les travaux terminés ? Ce cas particulier, et les rares solutions envisageables, sont détaillés dans le guide dédié, l'assurance dommage ouvrage est-elle rétroactive ?.
Prise d'effet et durée de la garantie
Souscrire avant le chantier ne signifie pas être indemnisé immédiatement en cas de problème. La DO suit une chronologie précise, calée sur les autres garanties de la construction.
Conformément à l'article L242-1, la garantie prend effet après l'expiration du délai de la garantie de parfait achèvement, soit environ un an après la réception des travaux.
Pendant cette première année, c'est la garantie de parfait achèvement qui s'applique : l'entreprise est tenue de réparer les désordres signalés à la réception ou apparus dans l'année.
La DO peut toutefois être mobilisée au cours de cette année pour des désordres de nature décennale, après mise en demeure de l'entreprise restée sans effet.
Passé ce délai, la dommage ouvrage prend le relais et couvre les désordres de nature décennale jusqu'à la fin de la dixième année suivant la réception, en parallèle de la garantie décennale des constructeurs.
La couverture est par ailleurs transmissible aux propriétaires successifs en cas de revente du bien pendant cette période.
| Étape | Moment | Garantie applicable |
|---|---|---|
| Conception du projet | Permis obtenu, intervenants connus | Constitution du dossier DO |
| Souscription | Avant l'ouverture du chantier | Contrat DO signé (pas encore actif) |
| Chantier | Du démarrage à la réception | Période de réalisation des travaux |
| Réception | Jour de la réception (an 0) | Point de départ des garanties |
| Année 1 | 1 an après réception | Garantie de parfait achèvement |
| Années 1 à 10 | Jusqu'à la 10e année | Dommage ouvrage + garantie décennale |
Calendrier conseillé
Pour ne pas se laisser surprendre, un déroulé en quelques étapes permet d'aborder la souscription sereinement :
- Dès l'obtention du permis de construire : commencer à rassembler les pièces du dossier (plans, étude de sol, descriptif des travaux).
- Une fois les entreprises choisies : récupérer leurs attestations d'assurance décennale, indispensables au dossier.
- Environ un mois avant le démarrage : comparer plusieurs offres et lancer les demandes de devis, afin de disposer d'une marge en cas de pièces complémentaires.
- Avant l'ouverture du chantier : signer le contrat. La couverture est ainsi acquise dès le premier coup de pioche, dans le respect de l'obligation légale.
Si aucun assureur n'accepte de couvrir le projet, le maître d'ouvrage peut saisir le Bureau Central de Tarification (BCT), qui peut imposer à un assureur de garantir le risque à un tarif fixé par lui.
Là encore, anticiper laisse le temps d'activer ce recours sans bloquer le chantier.
Questions fréquentes
Le constructeur peut-il souscrire la dommage ouvrage à ma place ?
Oui, en CCMI notamment, le constructeur souscrit fréquemment pour votre compte. Mais l'obligation légale reste la vôtre : assurez-vous que l'attestation vous est bien remise avant l'ouverture du chantier.
Qui souscrit pour des travaux en copropriété ?
Le syndicat des copropriétaires est maître d'ouvrage ; le syndic souscrit en son nom, après autorisation de l'assemblée générale.
Une SCI doit-elle souscrire une dommage ouvrage ?
Oui, dès lors qu'elle fait construire ou réaliser des travaux relevant de la garantie : la SCI est propriétaire de l'ouvrage, l'obligation lui incombe. C'est son gérant qui souscrit au nom de la société.
Peut-on souscrire la veille de l'ouverture du chantier ?
Légalement, tant que le contrat est signé avant le début effectif des travaux, l'obligation est respectée.
En pratique, s'y prendre la veille est risqué : si le dossier est incomplet ou si l'assureur demande une expertise, le chantier peut se trouver retardé ou démarrer sans couverture. Mieux vaut prévoir plusieurs semaines de marge.
Un particulier risque-t-il une sanction s'il ne souscrit pas ?
L'obligation de souscrire vise tout maître d'ouvrage, mais la sanction pénale prévue par le Code des assurances (article L243-3) ne s'applique qu'aux professionnels et aux personnes morales, pas au particulier qui construit pour son propre usage.
Le particulier non assuré s'expose néanmoins à de réelles difficultés en cas de sinistre et lors d'une revente dans les dix ans.
Faut-il souscrire pour des travaux de rénovation ?
Oui, dès lors que les travaux touchent au gros œuvre ou aux éléments qui relèvent de la garantie décennale (structure, étanchéité, éléments indissociables). Comme pour une construction neuve, la souscription doit intervenir avant le démarrage des travaux.
J'ai déjà commencé les travaux sans DO, que faire ?
Tant que le chantier n'est pas réceptionné, il reste parfois possible de souscrire, généralement avec une expertise des travaux déjà réalisés et une surprime.
Après la réception, la souscription devient en principe impossible : voir le guide sur la rétroactivité de l'assurance dommage ouvrage.